亨通光电(600487.SH)发布2024年年度报告及2025年第一季度报告,交出一份成色十足的成绩单。年报显示,公司全年实现营业收入及归母净利润同比稳步增长,经营性现金流大幅改善;一季报则延续强劲势头,营收与净利润双双实现同比高增,业绩表现超出市场预期。在这一系列亮眼数据的背后,新业务的持续投入和互联网+应用服务的加速落地,正在为公司构建穿越周期的第二增长曲线。
一、业绩概览:基本盘稳健,增长动能切换顺畅
从年报数据来看,亨通光电2024年在光通信、海洋能源与通信、智能电网等核心板块保持稳健增长。得益于国内海风项目加速推进以及海外市场持续突破,海洋业务成为拉动增长的重要引擎。与此光纤光缆主业在运营商集采价格触底后逐步企稳,毛利率同比修复,公司通过优化产品结构和提升高毛利产品占比,有效对冲了价格压力。
进入2025年一季度,公司业绩进一步提速。季报显示,报告期内营业收入同比增长显著,归母净利润同比增幅超过营收增速,反映出降本增效与产品结构升级带来的盈利弹性正在释放。多名券商分析师在点评中指出,亨通光电一季度业绩超预期,淡季不淡,全年高增长基调基本确立。
二、新业务投入逐渐发力:从“蓄势”到“发威”
亨通光电近年来持续加码新业务布局,经历了一段较长周期的研发投入与产能建设。从最新财报看,这些投入正从成本项转向利润贡献项,成效逐步显现。
- 海洋能源与通信:海缆龙头地位巩固,在手订单充沛
公司紧抓“十四五”海上风电规划落地机遇,在江苏、广东、山东等核心海风市场连续中标多个大型项目。年报披露,期末在手订单金额创历史新高。公司海缆制造基地产能利用率维持在较高水平,同时向漂浮式风电、动态缆等前沿领域延伸,抢占深远海风电技术制高点。一季报中,公司进一步确认了多个海风项目确认收入,推动海洋板块营收同比增长远超行业平均。
- 硅光模块与光芯片:AI算力浪潮下的关键技术卡位
随着全球AI大模型训练与推理需求爆发,数据中心内部互联对高速光模块的需求激增。亨通光电在400G/800G硅光模块领域已实现批量出货,1.6T光模块也在客户验证中。公司同步推进光芯片自研,部分型号已实现国产替代。财报中提到,硅光模块业务收入同比翻倍以上增长,尽管目前占总营收比例尚不算高,但增速领跑各项业务,且毛利率显著优于传统光通信产品,未来有望成为重要的利润增长极。
- 海洋观测与智慧城市:特种通信的新蓝海
公司依托光纤传感和水下通信技术积累,切入海洋观测网、智慧水务、智慧交通等特种场景,提供从感知层到平台层的一体化解决方案。这部分业务规模虽仍处培育期,但项目单体价值高、客户粘性强,已在多个省市落地示范项目,成为互联网+应用服务的重要落点。
三、互联网+应用服务:从“卖连接”到“卖服务”
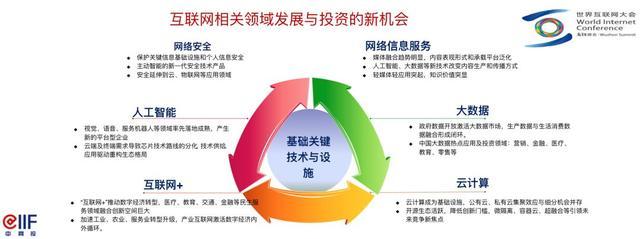
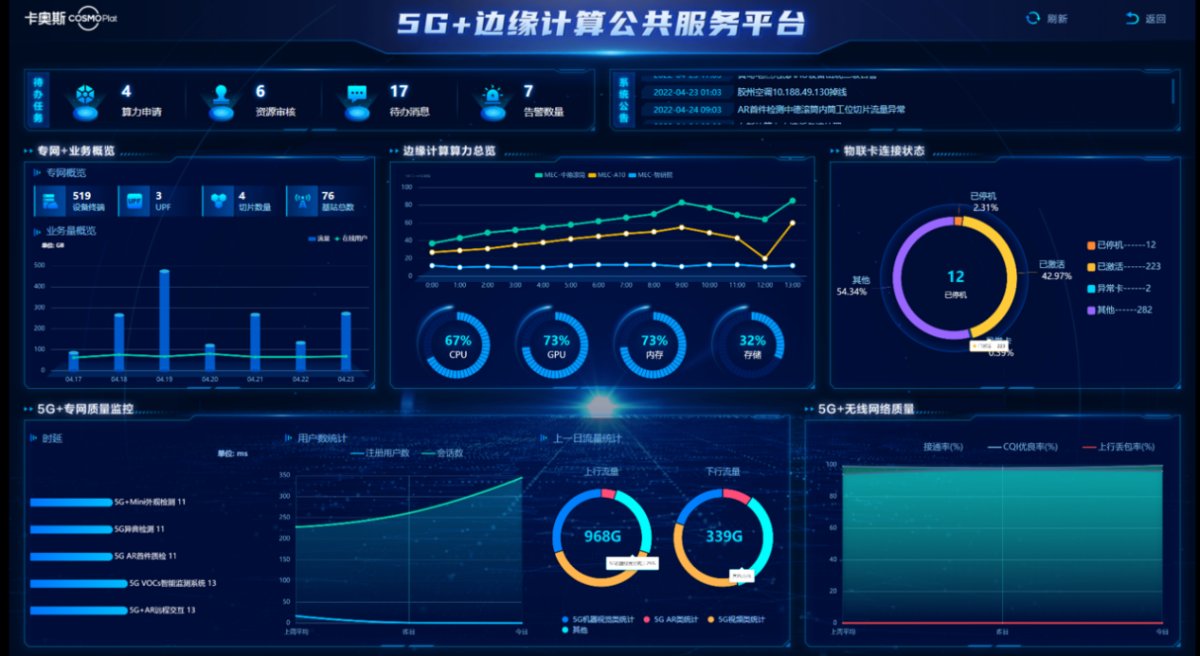
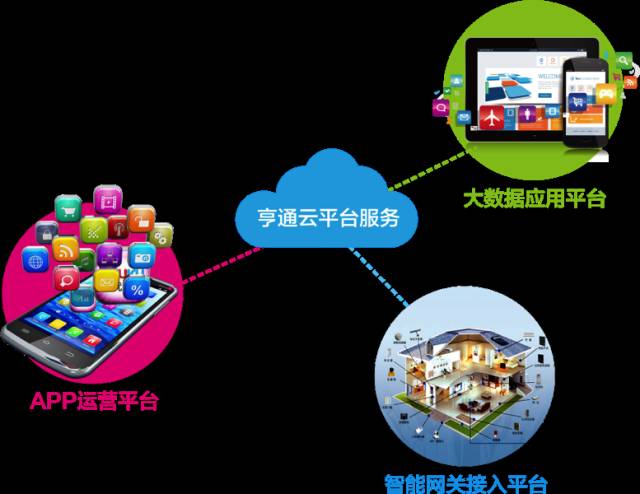
亨通光电正积极摆脱传统光纤光缆制造商的单一标签,向“通信+互联网+服务”的综合解决方案提供商转型。互联网+应用服务被视为连接硬件能力与终端客户的关键纽带。
在工业互联网领域,公司面向线缆制造、装备制造等行业输出智能制造解决方案,将自身工厂的数字化转型经验产品化外溢,帮助客户实现生产流程的可视化与智能调度。在智慧能源领域,公司整合智能电网通信和能耗监测能力,为园区、工厂提供能碳管理平台服务。在智慧生活场景,公司探索FTTR(光纤到房间)全屋光宽带+智能家居方案的融合推广,直接触达家庭用户,并通过运营分成模式获取持续性服务收入。
值得关注的是,互联网+应用服务板块的一大特点是“轻资产、高粘性、可复制”。一旦解决方案在某行业形成标杆案例,横向复制边际成本较低。年报数据显示,该业务收入同比实现快速增长,虽然绝对体量尚小,但市场更看重的或许是其对整体商业模式优化和估值重塑的战略意义。
四、风险与挑战:保持清醒,行稳致远
在乐观之余,也需要看到潜在风险。一方面,海风项目确认节奏受审批、施工窗口等多重因素影响,季度间波动可能较大;另一方面,光模块行业竞争激烈,价格年降压力持续存在,公司需要在技术迭代上保持领先才能守住毛利率优势。互联网+应用服务仍需较长时间培育客户付费意愿,前期人力和研发投入或将阶段性拉低整体利润率。
五、展望:创新驱动,拥抱智能时代的光联万物
“一年之计在于春”,2025年一季度的强劲表现为全年奠定了良好基调。在AI算力蓬勃发展的十年,光纤作为“信息高速公路”的基石材料,其需求场景正在从电信网络向数据中心、海洋、能源、工业等全域延伸。亨通光电一手守正,夯实光纤光缆与海洋主业;一手出奇,发力硅光模块与互联网+应用服务。这种“双轮驱动”的策略若能持续兑现,公司将不仅是一家光通信制造商,更有可能蜕变为智能时代信息基础设施与数智服务的平台型企业。
对于投资者而言,短期的业绩超预期固然令人鼓舞,但更值得跟踪的,是新业务连续几个季度撬动的营收结构变化,以及互联网+应用服务能否形成可规模化的商业闭环。亨通光电这份亮眼的成绩单,也许只是新一轮成长的起点。